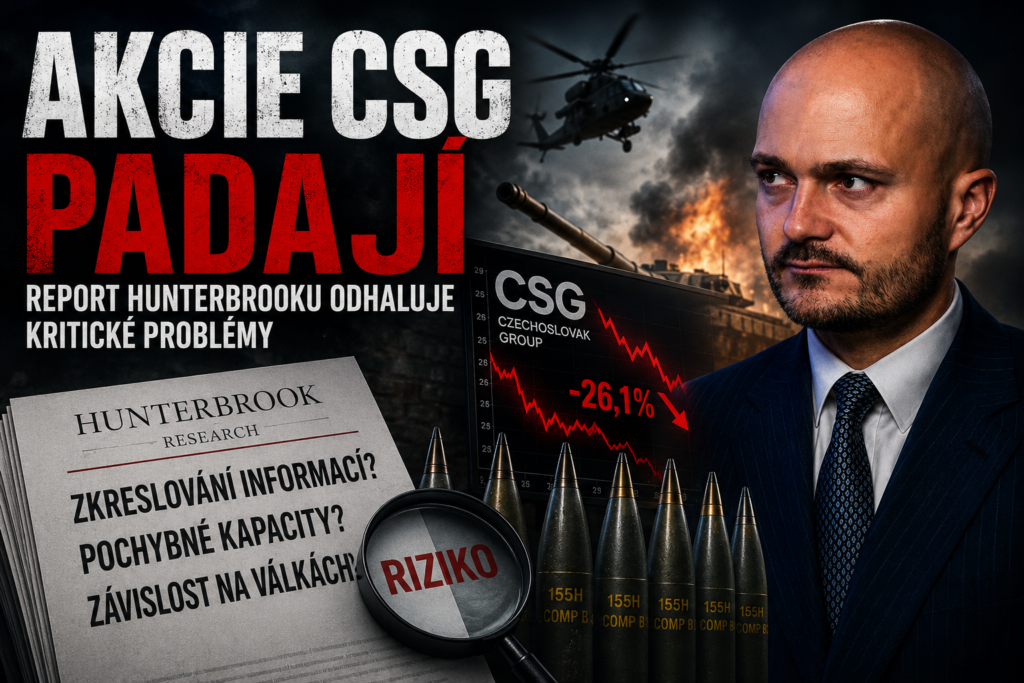

Zbrojařská skupina CSG, spojovaná s Michalem Strnadem, se dostala pod tvrdý tlak. Kritický report amerického Hunterbrooku neotevřel jen otázku ceny akcií. Otevřel mnohem vážnější problém: zda investoři dostali úplný, přesný a nezavádějící obraz o skutečném byznysu skupiny.
Oficiálně je s českou skupinou spojena společnost CZECHOSLOVAK GROUP a.s., IČO 03472302, se sídlem U Rustonky 714/1, Praha 8 – Karlín. Burzovně obchodovanou entitou je však Czechoslovak Group N.V. / CSG N.V., jejíž emise byla podle Pražské burzy přijata k obchodování na trhu Free Market od 23. ledna 2026 pod ISIN NL0015073TS8.
Report Hunterbrooku zasáhl CSG na nejcitlivějším místě: důvěře
Hunterbrook ve svém reportu tvrdí, že investiční příběh CSG může stát na mnohem křehčích základech, než jak byl skupinou prezentován investorům. Kritika míří hlavně na muniční byznys, výrobní kapacity, zveřejňování informací, vztahy uvnitř skupiny a celkový obraz, který měl být investorům předložen při vstupu na burzu.
Pro investory je to zásadní varování. Pokud firma postaví svou hodnotu na příběhu o masivní výrobě munice, rostoucí poptávce a evropském zbrojním boomu, musí být schopna tento příběh doložit jasně, přesně a bez informační mlhy. Nestačí velká čísla, silné prezentace a působivé sliby. U veřejně obchodované firmy rozhoduje důvěryhodnost.
A právě ta je dnes u CSG poškozená.
Problém není jen propad akcií, ale podezření ze zkresleného příběhu
Nejvážnější kritika nespočívá pouze v tom, že akcie CSG spadly. Podstatnější je otázka, proč spadly. Trh podle všeho nereagoval jen na jeden negativní článek. Reagoval na pochybnost, zda byl celý investiční příběh CSG postaven dostatečně transparentně.
Hunterbrook tvrdí, že CSG se investorům prezentovala jako silný evropský výrobce munice, ale skutečnost může být podle reportu složitější. Report zpochybňuje, zda rozsah vlastní výroby odpovídá dojmu, který mohla komunikace firmy vyvolat. Podle Hunterbrooku může podstatná část muničního byznysu spočívat spíše v nákupu, repasování, znovuuvedení do provozu a přeprodeji starší munice než v masové vlastní výrobě nové munice.
To je zásadní rozdíl. Výrobce s dlouhodobě rostoucí kapacitou je pro investory něco jiného než obchodník závislý na dostupnosti starých zásob. Pokud je hlavní ziskovost postavena na zásobách, které mohou docházet, pak je budoucí růst mnohem nejistější.
Zkreslování informací nemusí znamenat jen přímou lež
V investičním světě může být zkreslení nebezpečné i tehdy, když nejde o jednoduchou nepravdu. Stačí selektivně zdůraznit atraktivní čísla, zamlčet slabší místa, používat nejednoznačné formulace nebo nechat investory dojít k dojmu, který nemusí odpovídat realitě.
Právě zde je problém CSG nejcitlivější. Pokud investor slyší o vysoké výrobní kapacitě, o 155mm munici, o evropském přezbrojování a o obrovských rámcových dohodách, může nabýt dojmu, že kupuje akcie silného, průmyslově stabilního výrobce. Pokud se ale později ukáže, že důležitá část byznysu stojí na repasování, přeprodeji, politických rámcích a zásobách z minulosti, pak jde o úplně jiný rizikový profil.
A právě to je podstata kritiky: ne jen čísla samotná, ale způsob, jakým byla investorům poskládána do příběhu.
CSG kritiku odmítá, ale tím problém nekončí
CSG závěry Hunterbrooku odmítla. Firma uvedla, že charakteristika jejího obchodního modelu, zveřejňování informací a správy společnosti je podle jejího názoru nepřesná, selektivní a neodráží fakta. Zároveň tvrdí, že stojí za integritou IPO dokumentace i dalších oficiálních zveřejnění.
Společnost také tvrdí, že její vlastní výrobní kapacita v roce 2025 dosahovala přibližně 630 tisíc kusů munice, že v roce 2026 očekává růst vlastní produkce zhruba o 20 procent a že ve střednědobém horizontu chce vlastní výrobu navýšit na 1,1 milionu kusů.
Jenže pro trh není podstatné pouze to, že firma kritiku odmítá. Podstatné je, zda dokáže pochybnosti rozptýlit tak přesvědčivě, že jí investoři znovu uvěří. Tiskové prohlášení může být rychlou obranou. Důvěra se ale obnovuje jen tvrdými daty, nezávisle ověřitelnými čísly a transparentností.
Slovenský rámec za 58 miliard eur ukazuje riziko velkých slibů
Jedním z nejvýraznějších bodů je slovenský muniční rámec s potenciální hodnotou až 58 miliard eur. CSG sama ve své reakci uvedla, že tato částka představuje potenciální hodnotu sedmileté rámcové dohody, nikoli pevný objednávkový závazek.
To je pro investory klíčové. Rámec není objednávka. Potenciál není tržba. Politická ambice není cash flow. Velká čísla mohou v prospektu a prezentacích vypadat impozantně, ale investor musí zkoumat, kolik z nich je skutečně závazných, vymahatelných a pravděpodobně realizovatelných.
Pokud se kolem firmy vytvoří atmosféra obřích příležitostí, ale část těchto příležitostí je ve skutečnosti podmíněná budoucí politickou vůlí, objednávkami států a vývojem války, pak je ocenění akcií velmi citlivé na jakoukoli změnu nálady.
Spor s menšinovým akcionářem a transakce uvnitř skupiny zvyšují riziko
Hunterbrook upozornil také na spor kolem menšinového akcionáře Petra Kratochvíla a údajné put opce. CSG naopak tvrdí, že podle externího právního poradce Kratochvíl své právo před IPO účinně neuplatnil a že v této věci nemá vykazovat závazek ani podmíněný závazek.
Pro investora je ale problém už samotná existence takto závažného sporu. U veřejně obchodované společnosti je nutné vědět, kdo má jaká práva, jaké závazky mohou vzniknout a zda může být rozvaha zatížena budoucím vypořádáním. Pokud se takové otázky objeví krátce po IPO, nejde o detail. Jde o varovný signál.
CSG se brání i proti kritice týkající se transakcí se spřízněnými osobami a uvádí, že související pohledávka 275 milionů eur byla vypořádána v prvním čtvrtletí 2026 a že transakce byly podle firmy zveřejněny a provedeny v souladu s pravidly.
Jenže i zde platí, že reputační škoda vzniká dříve než právní závěr. Pokud investor začne mít pocit, že kolem skupiny existuje příliš mnoho složitých vztahů, interních transakcí a právních sporů, diskontuje to v ceně akcií.
Hunterbrook má vlastní finanční zájem, ale kritiku nelze smést ze stolu
Je fér dodat, že Hunterbrook není neutrální akademický pozorovatel. Hunterbrook sám zveřejnil, že jeho investiční část Hunterbrook Capital drží krátkou pozici na akcie CSG. To znamená, že může finančně vydělat na poklesu ceny akcií.
Tato skutečnost je důležitá. Investor by měl být obezřetný nejen vůči CSG, ale i vůči Hunterbrooku. Short-seller má vlastní motivaci. To ale neznamená, že jeho kritika je automaticky nepravdivá.
Naopak: pokud report zasáhne trh tak silně, ukazuje to, že otázky v něm položené nejsou okrajové. Dotýkají se samotného jádra hodnoty firmy.
Strnadova skupina si musí důvěru znovu zasloužit
Z celé kauzy plyne tvrdý závěr: CSG a Michalu Strnadovi nelze v této fázi slepě věřit jen proto, že firma vydala prohlášení a odmítla kritiku. Důvěra veřejného trhu se nevyžaduje. Důvěra se dokazuje.
Pokud skupina tvrdí, že má silné výrobní kapacity, musí je umět vysvětlit tak, aby nebyl prostor pro dvojí výklad. Pokud tvrdí, že její byznys nestojí hlavně na repasování starých zásob, měla by jasně ukázat poměr vlastní výroby, recommissioningu a třetích stran. Pokud tvrdí, že rámcové dohody představují významný růstový potenciál, musí investorům srozumitelně oddělit závazné objednávky od pouhých možností.
Bez toho zůstane nad akciemi CSG viset negativní výhled.
Zbrojní byznys je závislý na válkách, strachu a politických rozpočtech
Kauza CSG má i širší rovinu. Investice do zbrojařských podniků nejsou běžnou investicí do průmyslu. Jsou to investice do odvětví, jehož prosperita je často navázána na války, geopolitické napětí, militarizaci a veřejné obranné rozpočty.
To je morální problém, který se nedá obejít. Zbrojařská firma vydělává nejvíce tehdy, když státy cítí ohrožení, když rostou konflikty a když veřejné peníze proudí do zbraní místo do zdravotnictví, školství, bydlení nebo civilních inovací.
Investor si proto musí položit nepříjemnou otázku: chce vydělávat na sektoru, kterému ekonomicky prospívá, když se svět stává nebezpečnějším?
Morální a reputační riziko investora
Investice do zbrojní firmy není jen finanční rozhodnutí. Je to i reputační volba. Investor tím spojuje své peníze s průmyslem, jehož produkty mohou končit ve válkách a ozbrojených konfliktech.
Ano, obrana státu může být legitimní. Ale to neznamená, že finanční spekulace na růst zbrojního byznysu je morálně neutrální. Pokud investor kupuje akcie zbrojařské skupiny, nekupuje obranu demokracie. Kupuje podíl na budoucím zisku firmy, která potřebuje další zakázky na zbraně a munici.
U CSG je reputační riziko ještě výraznější, protože se k obecnému morálnímu problému zbrojního průmyslu přidala kritika transparentnosti, výrobních kapacit a investičního příběhu. Investor tak neřeší jen otázku, zda chce vydělávat na zbraních. Řeší i otázku, zda může věřit konkrétní firmě, která mu tyto zbraně jako investiční příběh prodává.
Negativní výhled akcií CSG je logický
Akcie CSG mohou krátkodobě růst i klesat. Trh může reagovat přehnaně, short-selleři mohou mít vlastní zájmy a CSG může část kritiky vyvrátit. To všechno je možné.
Ale základní problém zůstává: nad firmou se objevily pochybnosti v několika vrstvách najednou. Výrobní kapacity. Struktura tržeb z munice. Závislost na starých zásobách. Rámcové dohody místo pevných objednávek. Spory s menšinovými akcionáři. Transakce se spřízněnými osobami. A k tomu morální problém zbrojního průmyslu jako takového.
To není drobný škrábanec na reputaci. To je vážná investiční červená vlajka.
CSG je varováním pro investory
Případ CSG ukazuje, jak nebezpečné může být investovat do velkého příběhu bez dostatečného ověření. Zbrojní boom, válka na Ukrajině, růst obranných rozpočtů a evropské přezbrojování vytvořily prostředí, ve kterém se zbrojařské akcie mohly zdát jako jednoduchá sázka na budoucnost.
Jenže budoucnost postavená na zbraních, válkách a strachu není stabilní ani morálně čistá. A pokud se navíc objeví pochybnosti, že firma mohla investorům předkládat zkreslený nebo příliš růžový obraz svého podnikání, riziko se násobí.
CSG dnes nestojí jen před úkolem obhájit cenu akcií. Stojí před úkolem obhájit vlastní důvěryhodnost. A to je mnohem těžší.
Pro investory je tato kauza jasným varováním: výnos nesmí být jediným měřítkem. Je nutné zkoumat, komu investor svěřuje peníze, na čem firma skutečně vydělává a zda její růst nestojí na konfliktech, utrpení a informační neprůhlednosti.
Nejde o investiční doporučení. Jde o komentář k veřejně dostupným informacím, rizikům a reputačním otázkám kolem CSG.