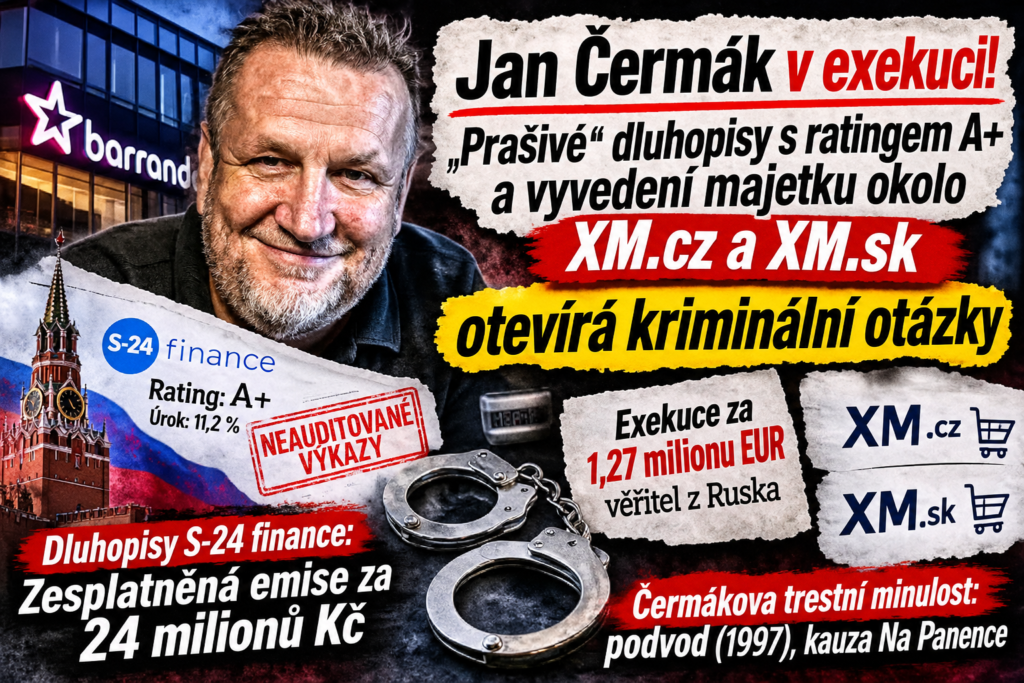

Podnikatel Jan Čermák, který převzal kontrolu nad TV Barrandov a stojí za podnikatelským okruhem skupiny S-24, figuruje podle dokumentů zveřejněných serverem CERD v novém exekučním řízení kvůli pohledávce přesahující 1,27 milionu eur. Věřitelem je Salav Zajnalabidov, podnikatel pocházející z ruského Dagestánu, jehož minulost zahrnuje působení v sovětské armádě a dodávky pro ruský vojenský sektor. Současně společnost S-24 finance přiznala zesplatnění jedné dluhopisové emise, zatímco jinou platforma Dluhopisomat prezentovala s ratingem A+ a ročním úrokem 11,2 %. Další otázky vyvolávají majetkové vztahy kolem e-shopů XM.cz a XM.sk, insolvence společnosti Lion Mobile a dluhopisy Czechia Electronics. Do veřejné debaty se vrací také Čermákova trestní minulost, včetně pravomocného odsouzení za podvod v roce 1997.
Jan Čermák: Od obchodování s pohledávkami k TV Barrandov a skupině S-24
Jan Čermák patří mezi podnikatele, kteří se dlouhodobě pohybují v oblasti nákupu problematických pohledávek, restrukturalizací zadlužených společností a insolvenčních řízení.
Veřejnosti se výrazněji připomněl převzetím kontroly nad mediální skupinou Empresa Media a televizí Barrandov, které dříve ovládal Jaromír Soukup.
V minulosti spolupracoval také s investičním fondem IFIS při řešení pohledávek v rozsáhlé insolvenci skupiny Arca Investments.
V roce 2024 o něm Hrot24 informoval jako o podnikateli, který se zaměřuje na krizové obchodní situace.
Obchodování s pohledávkami a převzetí zadlužených podniků není samo o sobě ničím nezákonným. Jde však o oblast, v níž se velmi často střetávají zájmy původních vlastníků, zajištěných věřitelů, drobných investorů a dalších obchodních partnerů.
Právě proto je důležité sledovat, kdo kontroluje jednotlivé společnosti, jaké mezi nimi vznikají finanční vztahy a zda při převodech majetku dostávají věřitelé odpovídající protiplnění.
V případě Jana Čermáka se dnes soustředí několik mimořádně nepříjemných okolností: exekuce, dluhopisové problémy, insolvence a otázky kolem hodnoty majetku v propojených podnikatelských strukturách.
Nová exekuce Jana Čermáka: Ruský věřitel vymáhá více než 1,27 milionu eur
Dne 12. října 2026 přinesl server CERD nové informace o exekučním řízení vedeném proti Janu Čermákovi a společnosti ENREDA a.s.
Podle zveřejněných informací CERD vydal Městský soud v Brně dne 9. září 2026 pověření k vedení exekuce.
Věřitelem, v exekuční terminologii oprávněným, je Salav Zaynalabidov, uváděný v českém přepisu také jako Salav Zajnalabidov.
Povinnými jsou podle citovaných dokumentů Jan Čermák a ENREDA a.s.
Vymáhaná pohledávka činí 1 274 878,59 eura. Povinnost obou povinných je podle zveřejněného popisu společná a nerozdílná.
Dne 23. září 2026 měl Exekutorský úřad Přerov vydat další exekuční příkaz, tentokrát postihující peněžitou pohledávku společnosti ENREDA související s insolvenčním řízením společnosti Barrandov Televizní Studio.
Celková vymáhaná částka byla v tomto dokumentu včetně předběžně vyčíslených nákladů uvedena ve výši 34 792 394,06 Kč.
Exekuce není jen nepříjemný zápis v registru
Pokud exekuční řízení postihuje majetek společnosti vystupující současně jako ručitel dluhopisových závazků, může mít přímý význam pro její schopnost uspokojit další věřitele.
Je nutné prověřit zejména rozsah postiženého majetku, pořadí jednotlivých věřitelů a hodnotu zbývajících volně dostupných aktiv.
Samotná exekuce však automaticky neznamená úpadek dlužníka ani všech společností, s nimiž obchodně spolupracuje.
Stejně tak z ní bez dalších důkazů nelze vyvozovat trestnou činnost.
Závažnost zveřejněných informací spočívá především v jejich dopadu na hodnocení finanční důvěryhodnosti a dostupnosti majetkového zajištění.
Aktuální stav nové exekuce k 16. říjnu 2026 nebylo možné nezávisle potvrdit výpisem z Centrální evidence exekucí. Popsané částky a účastníci vycházejí z listin zveřejněných a popsaných CERD.
Komu z Ruska Jan Čermák dlužil? Ruslan a Salav Zajnalabidovovi
Ruské obchodní vztahy Jana Čermáka nejsou zcela novým zjištěním.
Již v červnu 2025 informovaly Seznam Zprávy o exekuci vyvolané ruským podnikatelem Ruslanem Zajnalabidovem.
Pohledávka ve výši přibližně jednoho milionu eur měla souviset s obchodními transakcemi kolem Grandhotelu Nabokov v Mariánských Lázních v roce 2022.
Čermák tehdy vysvětloval vznik sporu administrativním a procesním pochybením při vypořádání obchodní pohledávky.
Ruslan Zajnalabidov: Spor za milion eur byl podle Čermáka uhrazen
V červenci 2025 Seznam Zprávy zveřejnily, že Čermák dluh urovnal a exekuční příkazy byly zrušeny.
Podle Čermákova tehdejšího vyjádření odešly peníze bezprostředně po vyjasnění problému a exekuční příkazy byly zrušeny k 1. červenci 2025.
To je podstatná informace.
Není správné tvrdit, že pohledávka Ruslana Zajnalabidova z roku 2025 zůstává neuhrazena. Dostupné informace naopak dokládají její tehdejší vypořádání.
Nová exekuce z roku 2026 se týká jiného věřitele.
Salav Zajnalabidov: Další vymáhání v roce 2026
Podle zářijových dokumentů popsaných CERD vystupuje v nové exekuci Salav Zajnalabidov.
Pohledávka přesahuje 1,27 milionu eur a je vymáhána vůči Janu Čermákovi a společnosti ENREDA.
Nejde tedy o důkaz, že předchozí zpráva o ukončení sporu s Ruslanem byla nepravdivá.
Jde o další finanční závazek vůči jinému členovi stejného podnikatelského okruhu.
Právě opakovaný výskyt významných pohledávek v souvisejících obchodních vztazích však zaslouží pozornost.
Ruská vojenská stopa: Salav Zajnalabidov, sovětská armáda a Voenprojekt
Zvláštní pozornost vyvolává podnikatelské a profesní pozadí Salava Zajnalabidova.
Podle Seznam Zpráv působil přibližně tři desetiletí jako důstojník sovětské armády.
V devadesátých letech založil společnost Voenprojekt, která se stala významným dodavatelem ruské armády.
V roce 2010 získal od českého Ministerstva obrany soubor nemovitostí v Mariánských Lázních známý jako Grandhotel Nabokov.
Nemovitosti vlastnil prostřednictvím společnosti Nagama company.
V lednu 2022 získala desetiprocentní podíl v Nagama company společnost Servis-24 Česká republika, spojovaná s Janem Čermákem.
Jak vysvětloval Čermák své podnikání s ruskými partnery?
Podle jeho vyjádření pro Seznam Zprávy vstup do společnosti Nagama souvisel s řešením insolvence stavební společnosti PSJ, vůči níž existovaly závazky.
Čermák transakce popisoval jako legitimní obchodní řešení.
Je důležité připomenout, že samotné obchodování s osobami ruského původu nebo s bývalými příslušníky sovětské armády není důkazem protiprávního jednání.
Stejně tak veřejné informace neprokazují, že by peníze z dluhopisových emisí S-24 finance směřovaly do ruského vojenského průmyslu.
Proč mají tyto vazby veřejný význam?
V období po zahájení ruské invaze na Ukrajinu je důležité transparentně prověřovat původ kapitálu, skutečné vlastníky, možné sankční vazby a přeshraniční finanční vztahy.
Zvláště významné je to tehdy, když se finanční nároky dotýkají společností, které zároveň ručí za závazky vůči českým investorům.
Věřitelé mají legitimní zájem zjistit, jaké další významné dluhy zatěžují majetek ručitelů a zda mohou konkurovat jejich vlastním nárokům.
V případě ENREDA je právě tato otázka mimořádně důležitá.
Dluhopisomat a S-24 finance: Rating A+ pod tlakem nových skutečností
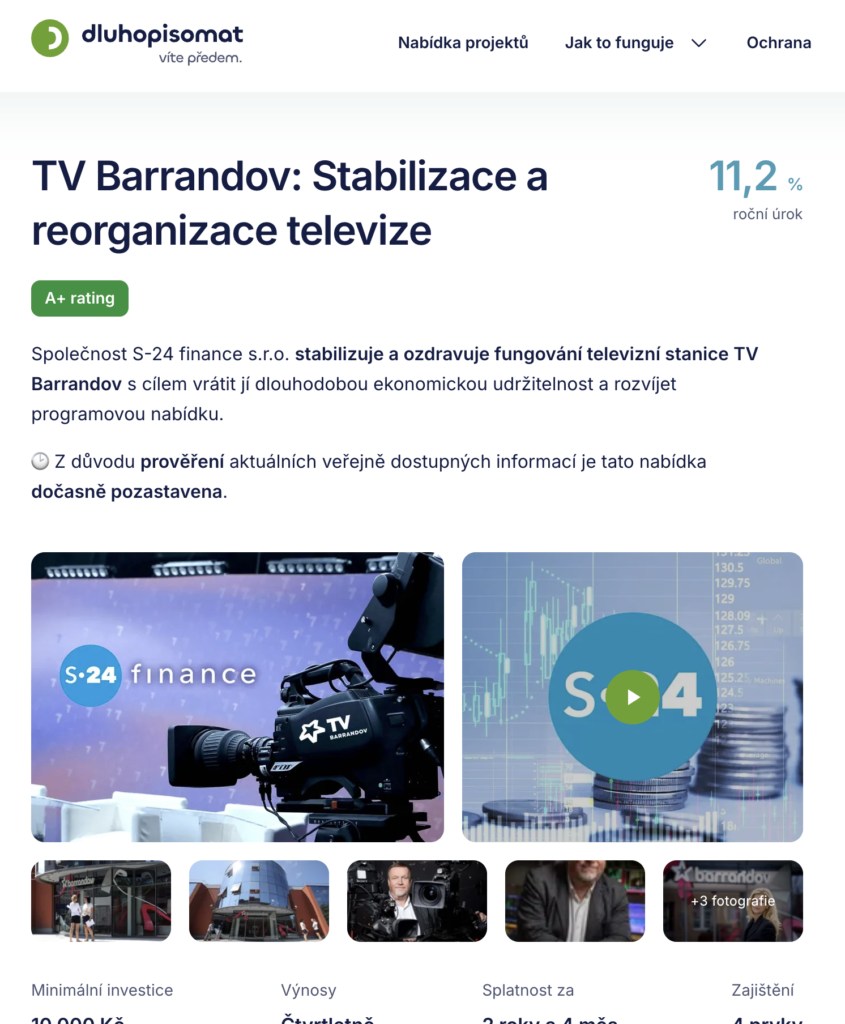
Dluhopisomat nabízel dluhopisy společnosti S-24 finance prostřednictvím projektu nazvaného „TV Barrandov: Stabilizace a reorganizace televize“.
Investiční nabídka obsahovala:
- roční úrok 11,2 %,
- rating A+,
- čtvrtletní výplatu výnosů,
- čtyři deklarované prvky zajištění,
- minimální investici 10 000 Kč,
- předpokládaný objem emise až 90 milionů Kč.
Podle ratingové metodiky Dluhopisomatu patří známka A+ do kategorie nejnižší rizikovosti.
V marketingové prezentaci navíc platforma zdůrazňovala prověřování více než 74 kritérií.
Jakou hodnotu má rating A+, pokud se zhoršuje situace ručitelů?
Právě tato otázka je dnes zásadní.
Hodnocení rizikovosti by mělo odpovídat nejen ekonomickému stavu emitenta v okamžiku vydání dluhopisů, ale také zásadním změnám, které mohou ovlivnit jejich splácení.
Pokud významný ručitel čelí exekučnímu řízení a u jiné emise stejného emitenta nastalo prodlení, jde o okolnosti, které by měly být při průběžném monitorování důkladně vyhodnoceny.
To automaticky neznamená, že původní rating byl nesprávný.
Znamená to však, že investoři potřebují vědět, zda je nadále aktuální.
Rating A+ nesmí být vnímán jako záruka vrácení peněz. A pokud se podstatně změní okolnosti projektu, musí být jasně vysvětleno, jak to ovlivňuje jeho rizikovost.
Neauditované výsledky S-24 finance: Na čem rating A+ vlastně stál?
Rating A+ od Dluhopisomatu: Jakou skutečnou hodnotu mělo zajištění?
Zajímavé je podrobnější rozložení bodového hodnocení v oficiálním ratingovém dokumentu.
Dluhopisomat přidělil projektu S-24 02 celkem 73,71 bodu ze 100.
Finanční rating dosáhl 58,71 bodu z 80 a nefinanční rating 15 bodů z 20.
Za hodnocení zajištění a záruk projekt obdržel 30 bodů. Dokument u této položky současně uvádí hodnotu 121,3 %.
Právě tato část si zaslouží podrobnější vysvětlení.
Kdo nezávisle ocenil majetek, kterým se za dluhopisy ručilo?
Pokud má být zajištění jedním z hlavních důvodů vysokého ratingu, měli by investoři znát jeho skutečnou ekonomickou hodnotu.
Nestačí pouze uvést, že existuje ručitelské prohlášení, zástavní smlouva nebo notářský zápis.
Podstatné je, jaký majetek se za těmito dokumenty skrývá, kdo jej ocenil a jak rychle by mohl být v případě nesplácení zpeněžen.
Stejně důležité je pořadí jednotlivých věřitelů.
Majetek může mít na papíře vysokou hodnotu, ale pokud je zatížen dalšími závazky, výsledek jeho zpeněžení může být výrazně nižší.
Rating A+ proto nelze chápat jako příslib vrácení peněz. Je to výsledek určité hodnoticí metodiky, jejíž předpoklady a omezení musí být investorům srozumitelně vysvětleny.
Dluhopisomat tvrdil, že projekt prověřil více než 74 kritérii
Na stránce projektu TV Barrandov platforma Dluhopisomat uváděla, že investiční nabídka prošla přísným předvýběrem a více než 74 kontrolními kritérii.
Současně deklarovala průběžné sledování projektu.
Z pohledu investora jde o významný příslib odborného prověření.
Jenže právě průběžný monitoring by měl reagovat na zásadní změny okolností.
Pokud televizní společnost, jejíž reorganizace tvořila podstatnou součást investičního příběhu, skončí v konkurzu a další dluhopisová emise stejného emitenta se dostane do prodlení, musí se logicky objevit otázka aktualizace rizikového hodnocení.
Proč rating A+ vyvolává stále více pochybností?
Dluhopisomat by měl především vysvětlit, jakou roli při stanovení ratingu hrála ekonomická situace emitenta a jakou hodnota ručení ostatních společností.
Stejně důležité je, zda a jak byly zohledněny nové informace o platebních problémech, exekucích a konkursu televizní společnosti.
Pokud investiční platforma veřejně zdůrazňuje důkladné prověřování projektů, měla by být schopna stejně podrobně vysvětlit i to, proč se rizikový profil investice následně změnil.
TV Barrandov skončila v konkurzu. Původní investiční příběh utrpěl zásadní zásah
Dluhopisy S-24 finance byly spojovány se stabilizací a reorganizací televize Barrandov.
Původní příběh však dostal zásadní trhlinu v dubnu 2026.
Společnost Barrandov Televizní Studio neuspěla s reorganizací. Podle informací České televize a ČTK měla před jejím zahájením závazky přibližně za jednu miliardu korun.
Skupina S-24 následně představila upravený provozní model, který měl zachovat vysílání hlavního televizního kanálu.
To ovšem není totéž jako úspěšné ekonomické dokončení původní reorganizace.
Pokračující televizní vysílání není zárukou splacení dluhopisů
Je potřeba rozlišovat značku TV Barrandov, jednotlivé společnosti, jejich majetek a jejich závazky.
Pokračování vysílání prostřednictvím jiné právnické osoby neznamená, že původní společnost úspěšně splatila své věřitele.
Stejně tak konkurs Barrandov Televizní Studio automaticky neznamená konkurs S-24 finance.
Z pohledu držitelů dluhopisů jsou však zásadní jiné otázky.
Jaký dopad měl konkurs na hodnotu pohledávek? Jak se změnila ekonomická návratnost původně financovaných obchodů? A z jakých prostředků hodlá emitent vrátit jistinu investorům?
S-24 finance přiznala prodlení a zesplatnění jiné emise za 24 milionů korun
Ještě závažnější skutečnost vyšla najevo v říjnu 2026.
Společnost S-24 finance zveřejnila dne 8. října oznámení o svolání schůze vlastníků dluhopisů emise S-24 01 – TV Barrandov.
Tato emise má ISIN CZ0003558108 a celkovou jmenovitou hodnotu 24 milionů korun.
Emitent v oficiálním oznámení výslovně informoval o prodlení s výplatou úrokového výnosu za druhé čtvrtletí roku 2026.
Zároveň potvrdil, že v důsledku prodlení došlo podle příslušného notářského zápisu k zesplatnění celé emise.
Agent pro zajištění na tuto skutečnost upozornil již přípisem ze dne 24. srpna 2026.
Tady už nejde o obecné varování před hypotetickou možností nesplácení. Emitent sám potvrdil konkrétní prodlení a jeho právní důsledky.
Pozor: S-24 01 a S-24 02 jsou dvě různé emise
Je ovšem nezbytné rozlišovat mezi oběma emisemi.
Emise S-24 01 je tou, u níž emitent oznámil prodlení a zesplatnění.
Emise S-24 02, prezentovaná Dluhopisomatem s ratingem A+ a úrokem 11,2 %, má jiné emisní podmínky a ISIN CZ0003570459.
U této druhé emise společnost k 8. říjnu 2026 naopak uvedla, že se splácením v prodlení není.
Toto rozlišení je zásadní.
Platební problémy jedné emise automaticky neznamenají nesplácení všech dalších dluhopisů stejného emitenta.
Současně je ovšem legitimní požadovat, aby byly potíže společnosti zohledněny při hodnocení její celkové finanční důvěryhodnosti.
Věřitelé mají rozhodovat také o omezení vymáhání pohledávek
Na 26. října 2026 byla svolána schůze vlastníků emise S-24 01.
V jejím programu se nachází mimo jiné návrh týkající se dalšího postupu agenta pro zajištění.
Podle zveřejněné dokumentace by měl agent za stanovených podmínek nepřistupovat k vymáhání pohledávek, které se staly splatnými v důsledku zesplatnění emise.
Pokud by následně dospěl k závěru, že je potřeba zahájit vymáhání nebo výkon zajištění, měl by si předem vyžádat souhlas schůze vlastníků.
Proč by měli investoři souhlasit s odkladem vymáhání?
Odklad může za určitých okolností poskytnout emitentovi prostor k restrukturalizaci nebo dohodě s věřiteli.
Nemusí však být automaticky v zájmu všech investorů.
Pokud mezitím dochází k dalším exekucím, změnám hodnoty majetku nebo konkurzům propojených společností, může mít čas pro jednotlivé věřitele rozdílnou hodnotu.
Před hlasováním by držitelé dluhopisů měli dostat konkrétní ekonomické zdůvodnění, proč by měli odložit využití prostředků právní ochrany, které jim emisní dokumentace poskytuje.
S-24 02: Z původního financování pohledávek se může stát financování celé skupiny
Také pro držitele emise S-24 02 je 26. říjen 2026 významným datem.
Emitent navrhuje změnu článku 2.3 emisních podmínek, která by umožnila výrazně širší použití získaných finančních prostředků.
Namísto původně konkretizovaného financování pohledávek spojených s televizním projektem by mohly být peníze využívány k financování, spolufinancování a refinancování podnikání celé skupiny S-24 holding, včetně jejích současných a budoucích projektů.
To je velmi podstatná změna.
Zůstává investorovi stejná investice, do které původně vstupoval?
Investor, který se rozhodoval podle konkrétního podnikatelského záměru, nemusí automaticky souhlasit s financováním širšího okruhu aktivit.
Může se změnit povaha rizika, očekávané peněžní toky i závislost na jednotlivých společnostech skupiny.
Navrhovaná úprava není k 16. říjnu 2026 schválena. O jejím přijetí mají teprve rozhodovat vlastníci dluhopisů.
Přesto je na místě otázka:
Má být investor, který financoval konkrétní projekt spojený s TV Barrandov, vystaven rizikům dalších podnikatelských aktivit, jejichž ekonomickou situaci při investování vůbec neposuzoval?
Jan Čermák a ENREDA v exekuci: Ruský věřitel vymáhá přes 1,27 milionu eur
Nové informace z října 2026 přinášejí další znepokojivou okolnost.
Podle zprávy CERD, která vychází z redakcí popsaných soudních a exekučních listin, bylo v září 2026 vedeno exekuční řízení proti Janu Čermákovi a společnosti ENREDA a.s.
Podle podrobnějších údajů zveřejněných Protikorupční linkou pověřil Městský soud v Brně dne 9. září 2026 vedením exekuce soudního exekutora JUDr. Lukáše Jíchu.
Řízení je označeno číslem jednacím 26 EXE 1658/2026-20.
Věřitelem je podle těchto informací podnikatel Salav Zajnalabidov, pocházející z ruského Dagestánu.
Vymáhaná pohledávka má činit 1 274 878,59 eura.
Exekuční příkaz ze dne 23. září 2026 měl následně postihnout pohledávku společnosti ENREDA související s insolvenčním řízením společnosti Barrandov Televizní Studio.
Celková vymáhaná povinnost včetně předběžně vyčíslených nákladů byla podle citovaných listin stanovena na 34 792 394,06 Kč.
Jde o stav zachycený zveřejněnými informacemi ze září 2026. Konečný výsledek řízení ani případné pozdější úhrady z nich nelze dovodit.
Proč je exekuce ENREDA důležitá pro držitele dluhopisů?
Protože ENREDA patří mezi společnosti uváděné jako ručitelé dluhopisových závazků S-24 finance.
Emitent ji mezi ručiteli výslovně jmenoval například ve svém vyjádření investorům ze dne 30. června 2026.
Pokud významný ručitel čelí exekučnímu vymáhání, investoři mají oprávněný zájem zjistit, jaké majetkové hodnoty mu skutečně zůstávají k dispozici.
Záleží na konkrétním předmětu exekuce, pořadí práv jednotlivých věřitelů a právní konstrukci poskytnutého zajištění.
Samotná existence exekuce neprokazuje, že ENREDA nemůže splnit všechny své závazky.
Je však významnou okolností, kterou by měl každý odpovědně sestavený rating zohledňovat při aktuálním hodnocení kvality ručení.
Komu z ruských podnikatelů Jan Čermák dlužil? Příběh Ruslana a Salava Zajnalabidovových
Finanční vztahy Jana Čermáka s podnikateli pocházejícími z ruského Dagestánu nejsou novinkou.
Již v roce 2025 informovaly Seznam Zprávy o exekuci vyvolané podnikatelem Ruslanem Zajnalabidovem.
Pohledávka souvisela s obchodními transakcemi kolem Grandhotelu Nabokov v Mariánských Lázních.
Čermák tehdy uvedl, že závazek vznikl v důsledku technického či procesního pochybení na jeho straně.
Podle Seznam Zpráv z 28. července 2025 následně prohlásil, že peníze byly uhrazeny a příslušné exekuční příkazy byly k 1. červenci 2025 zrušeny.
Tento starší případ proto nelze bez dalšího označovat za dosud neuhrazený dluh.
V roce 2026 se ale objevil jiný věřitel ze stejné podnikatelské rodiny
Podle nových informací CERD je věřitelem v zářijovém exekučním řízení Salav Zajnalabidov.
Nejde tedy o totožnou osobu jako v předchozím sporu z roku 2025.
Nový případ ukazuje, že finanční vztahy Jana Čermáka s podnikatelským okruhem rodiny Zajnalabidovových měly pokračování i po oznámeném vypořádání předchozího závazku.
Z dostupných údajů však zatím nelze spolehlivě určit, zda pohledávka Salava Zajnalabidova přímo souvisí s obchodem kolem hotelu Nabokov, nebo vznikla z jiných transakcí.
Pro veřejnost i držitele dluhopisů je proto důležité získat odpověď, z jakého právního a ekonomického důvodu nový závazek vznikl a jaká aktiva jsou jeho vymáháním dotčena.
Salav Zajnalabidov a ruský vojenský sektor: Co je skutečně doloženo?
Salav Zajnalabidov má podle Seznam Zpráv minulost spojenou s vojenským prostředím bývalého Sovětského svazu.
Působil dlouhá léta jako důstojník sovětské armády a po ukončení vojenské kariéry podnikal prostřednictvím společnosti Voenprojekt, která se podílela na dodávkách a projektech pro ruskou armádu.
V českém podnikatelském prostředí byl spojován se společností NAGAMA company a hotelovým komplexem Grandhotel Nabokov.
V roce 2022 získala Čermákova společnost SERVIS-24 Česká republika podíl ve společnosti NAGAMA.
Podle historických rejstříkových údajů tak mezi podnikáním obou mužů existovaly konkrétní majetkové a statutární vztahy.
Znamenají obchodní vztahy s bývalým ruským důstojníkem napojení na Kreml?
Takový závěr z dosud doložených informací vyvodit nelze.
Historická vojenská kariéra obchodního partnera a jeho pozdější podnikání jsou relevantní informace, ale samy o sobě neprokazují aktuální spolupráci Jana Čermáka s ruskými státními institucemi.
Stejně tak exekuce vedená ve prospěch podnikatele pocházejícího z Ruska není důkazem nezákonného financování či bezpečnostně rizikové činnosti.
Přesto zůstává legitimní ptát se na původ a účel jednotlivých pohledávek, na finanční vztahy mezi zúčastněnými společnostmi a na jejich dopady na ostatní věřitele.
Podstatou kauzy není národnost věřitele, ale transparentnost finančních závazků a jejich případný dopad na majetek společností ručících za dluhopisy drobných investorů.
Kauza XM.cz a XM.sk: Zůstala hodnota e-shopů mimo majetkovou podstatu Lion Mobile?
Další kapitolu představuje insolvence společnosti Lion Mobile s.r.o.
Tato firma historicky působila v oblasti prodeje elektroniky a její podnikání bylo spojeno také s internetovými obchody XM.cz a XM.sk.
Podle zveřejněných informací byl na majetek Lion Mobile v červnu 2025 prohlášen konkurs.
Pozornost následně vzbudily vztahy mezi Lion Mobile a společností Czechia Electronics, která dnes vystupuje jako provozovatel internetového obchodu XM.cz.
To potvrzují i obchodní podmínky samotného e-shopu XM.cz.
E-shop není jen doména. Je to i obchodní historie, zákazníci a technologie
Při posuzování hodnoty internetového podnikání nelze sledovat pouze cenu registrace doménového jména.
Obchodní cenu mohou mít také zákaznické vztahy, software, obsah webu, historická návštěvnost, pozice ve vyhledávačích, databáze nebo zavedené distribuční procesy.
Samozřejmě záleží na tom, kdo jednotlivá aktiva skutečně vlastnil a za jakých podmínek je případně poskytl nebo převedl jiné společnosti.
Věřitelé insolventního podniku mají oprávněný zájem vědět, zda byly všechny hodnoty náležející dlužníkovi řádně identifikovány a oceněny.
XM.cz a XM.sk za tisíc korun ročně: Otázky kolem přiměřenosti smluv
Podle informací serveru CERD obsahují insolvenční podklady historické smlouvy o užívání internetových domén a e-shopového řešení.
Za každou z domén XM.cz a XM.sk mělo být sjednáno nájemné 1 000 Kč bez DPH ročně.
Za historické e-shopové řešení pak mělo být sjednáno dalších 5 000 Kč bez DPH měsíčně.
Tyto částky přirozeně vyvolávají otázky ohledně ekonomické hodnoty předmětných práv.
Byly smluvní ceny skutečně tržní?
Aby bylo možné tuto otázku zodpovědět, bylo by nutné znát skutečný rozsah poskytovaných práv, dobu trvání smluv, tehdejší ekonomické výsledky e-shopů i podmínky srovnatelných transakcí.
Samotná nízká cena ještě neznamená, že byla smlouva nevýhodná nebo protiprávní.
Zároveň ale není možné bez dalšího předpokládat, že cena sjednaná mezi obchodně propojenými společnostmi vždy odpovídá tržní hodnotě.
Pokud byl předmětem smluv přístup k ekonomicky hodnotné obchodní infrastruktuře, měla by být výše sjednaného nájemného řádně a přezkoumatelně vysvětlena.
Městský soud požadoval vysvětlení majetku Lion Mobile
Podle reportáže CERD z 20. července 2026 se Městský soud v Praze dotazoval insolvenčního správce JUDr. Josefa Cupky na majetek související s internetovými obchody.
Podle publikovaných informací měl soud požadovat vysvětlení, zda prostřednictvím označených domén vznikaly hodnoty, které by měly být zahrnuty do majetkové podstaty Lion Mobile.
Insolvenční správce následně požádal o dodatečný čas pro získání potřebných informací.
Další otázky podle portálu RecenzeDluhopisu.cz otevřela také Oborová zdravotní pojišťovna, která požadovala důkladnější prověření digitálních aktiv.
Mohlo dojít k vyvedení hodnotného majetku?
To je jedna z otázek, kterou lze v souvislosti s insolvenčním řízením položit.
Odpověď však vyžaduje konkrétní zjištění.
Muselo by se prokázat, jaký majetek Lion Mobile vlastnila, zda byl převeden, za jakou cenu, komu připadl a zda případně došlo ke zkrácení práv věřitelů.
Dosud citované podklady nepředstavují pravomocný soudní závěr, že byl majetek protiprávně vyveden.
Přesto je namístě požadovat úplnou a nezávisle přezkoumatelnou inventarizaci obchodních a digitálních aktiv společnosti Lion Mobile.
Pokud měla tato aktiva skutečnou ekonomickou hodnotu, mohlo by jejich řádné zpeněžení představovat významný zdroj uspokojení věřitelů.
Czechia Electronics: Další dluhopisy, výnos 12,8 % a vazby na S-24 holding
Do širšího podnikatelského obrazu zapadá také společnost Czechia Electronics s.r.o.
Ta je spojována s dluhopisovou emisí Czechia Electronics I., ISIN CZ0003561995, nabízející roční úrok 12,8 %.
Maximální objem emise činí podle zveřejněných informací 24 milionů korun.
Mezi deklarovanými prvky zajištění jsou skladové zásoby a ručitelské prohlášení společnosti SERVIS-24 Česká republika.
Podle údajů uvedených CERD má S-24 holding ve společnosti Czechia Electronics podíl 36,4 %.
Jakou cenu mají skladové zásoby v případě nuceného prodeje?
Zajištění skladovými zásobami může mít ekonomický smysl.
Jeho skutečná hodnota však závisí na kvalitě zboží, jeho stáří, prodejnosti, případném zatížení dalšími právy a možnosti rychlého zpeněžení.
Elektronika je navíc odvětvím, ve kterém se ceny některých výrobků mohou rychle snižovat.
Pro investora je proto důležité, zda existuje aktuální soupis zajištěných zásob a dostatečně věrohodné ocenění.
Z citovaných podkladů nelze dovodit, že by Czechia Electronics byla u této emise v prodlení se splácením.
Problém však představuje možná kumulace rizik mezi společnostmi, jejichž ekonomické vztahy a ručitelské závazky se vzájemně prolínají.
Asociace držitelů dluhopisů žádá prověření majetkových a finančních vztahů
Podle článku CERD ze dne 15. října 2026 vyzývá Asociace držitelů dluhopisů investory a věřitele dotčených společností ke koordinovanému postupu.
Asociace podle uvedené zprávy registruje stížnosti investorů a připravila podnět určený Finančnímu analytickému úřadu a České národní bance.
Požaduje prověření souvisejících finančních a majetkových operací.
Podání podnětu samo o sobě ovšem není potvrzením porušení zákona ani důkazem zahájení trestního stíhání konkrétní osoby.
Kde končí neúspěšné podnikání a začíná možná odpovědnost za poškození věřitelů?
Ne každá nevýhodná transakce je trestným činem.
Stejně tak platební neschopnost, exekuce nebo konkurs nejsou samy o sobě důkazem podvodu.
Při posuzování možného poškození věřitelů je podstatné, zda byly majetkové transakce uskutečněny v souladu s právními předpisy, zda existovalo odpovídající protiplnění a zda při nich nedocházelo k nezákonnému zkracování práv věřitelů.
Pro takové závěry jsou nezbytné smlouvy, účetní doklady, znalecká ocenění a případná zjištění příslušných orgánů.
Kritická otázka je však oprávněná:
Pokud se v jednom podnikatelském okruhu současně objevují zesplatněné dluhopisy, exekuce ručitele a spory o hodnotu aktiv v insolvenčním řízení, kdo a jak chrání práva jednotlivých věřitelů?
Jan Čermák a jeho trestní minulost: Co je doložené a co skončilo zproštěním?
Současné otázky kolem podnikání Jana Čermáka vracejí do veřejné debaty také jeho minulost.
Tu však nelze směšovat s aktuálními obchodními spory.
Je nutné rozlišovat pravomocné odsouzení, trestní stíhání, které skončilo zproštěním obžaloby, a pozdější podnikatelské konflikty, u nichž nebyla prokázána trestná činnost.
Rok 1997: Pravomocné odsouzení za podvod
Podle profilu zveřejněného Hrot24 v květnu 2024 byl Jan Čermák v roce 1997 pravomocně odsouzen za podvod k ročnímu trestu odnětí svobody.
O této zkušenosti veřejně hovořil i sám podnikatel.
V rozhovoru pro Hrot24 popsal okolnosti případu spojeného s nákupem pohledávky, za kterou podle svého vyjádření nezaplatil ve sjednaném termínu.
Následně uvedl, že závazek dodatečně uhradil, trestní řízení však pokračovalo a ve vězení strávil více než rok.
Jde tedy o část jeho minulosti, kterou zachytila média a kterou podnikatel sám komentoval.
Kauza Na Panence: Další trestní stíhání, ale jiný výsledek
Čermákovo jméno se objevilo také v trestní kauze bytového projektu Na Panence v Brně.
Podle rozhovoru pro Hrot24 čelil obvinění v souvislosti s majetkovými a pohledávkovými operacemi týkajícími se developerského projektu.
V téže kauze vystupoval také bývalý náměstek brněnského primátora Radomír Jonáš.
Čermák v rozhovoru uvedl, že byl osvobozen a zproštěn obžaloby.
Tuto skutečnost je nezbytné zdůraznit.
Obvinění nebo podání obžaloby není důkazem viny. Pokud bylo řízení vůči Janu Čermákovi ukončeno zproštěním, nelze jej v dané kauze označovat za pachatele trestného činu.
Citované informace o výsledku této kauzy vycházejí z Čermákova veřejného vyjádření pro Hrot24.
Arca Investments: Tvrdé insolvenční střety nejsou automaticky trestnou činností
Další významnou kapitolou Čermákovy podnikatelské historie bylo působení v rozsáhlé insolvenci skupiny Arca Investments.
Zde se angažoval v oblasti pohledávek a věřitelských sporů, mimo jiné ve vztahu k investičnímu fondu IFIS.
Kolem řízení probíhaly významné ekonomické, právní a mediální konflikty.
Ani jejich intenzita ale nedokládá, že by byl Čermák v této souvislosti pravomocně odsouzen za trestný čin.
Veřejná kritika jeho postupu musí vycházet z konkrétních dokumentů a rozhodnutí, nikoli z automatického spojování kontroverzního podnikání s kriminalitou.
Může Čermákova trestní minulost ovlivnit důvěru investorů v dluhopisy?
Pro investora je důležitá především současná schopnost emitenta dostát jeho závazkům.
Historie osoby, která má na podnikání významný vliv, však může být relevantní součástí posouzení reputačního rizika.
V případě společnosti S-24 finance je proto namístě otázka, jak byla při nefinančním hodnocení projektu vyhodnocena podnikatelská historie a reputace osob stojících za skupinou.
Ratingový dokument S-24 02 přidělil položce podnikatelské historie a reputace emitenta 10 bodů.
Z dokumentu samotného ale není patrné úplné odůvodnění tohoto bodového výsledku.
Vysoký rating si zaslouží srozumitelné vysvětlení
Dluhopisomat by proto měl být schopen vysvětlit, jaké informace o podnikatelské historii byly při hodnocení skutečně prověřovány.
Stejně tak by měl objasnit, jak byly zohledněny majetkové vazby na ručitele, finanční vztahy uvnitř skupiny a rizika spojená s původně financovaným projektem.
Z veřejně dostupných podkladů však nelze dovozovat, že by historické odsouzení Jana Čermáka automaticky znamenalo nesprávnost konkrétního ratingu nebo současné protiprávní jednání.
Problémem je především otázka transparentnosti a úplnosti podkladů, na jejichž základě investiční platforma prezentovala projekt jako relativně málo rizikový.
Závěr: Dluhopisy s ratingem A+, exekuce a pochybnosti kolem majetku vyžadují jasné odpovědi
Příběh Jana Čermáka a společností z podnikatelského okruhu S-24 se v roce 2026 dostal do situace, která vyvolává vážné otázky.
Investiční projekt spojený s TV Barrandov byl na Dluhopisomatu prezentován s ratingem A+, atraktivním úrokem a několika prvky zajištění.
Původní televizní reorganizace však neuspěla.
Jedna dluhopisová emise S-24 finance byla podle vlastního oznámení emitenta zesplatněna v důsledku prodlení.
U další emise společnost navrhuje významně rozšířit účel použití získaných finančních prostředků.
K tomu přibývají informace o exekuci Jana Čermáka a společnosti ENREDA, otázky kolem obchodní hodnoty internetových obchodů XM.cz a XM.sk a požadavky na prověření majetkových vztahů mezi dalšími společnostmi.
Veřejně doložená trestní minulost Jana Čermáka je samostatnou historickou skutečností. Není důkazem, že by současné finanční problémy představovaly pokračování trestné činnosti.
Přesto by všechny nové informace měly vést k důkladnému a nezávislému prověření aktuálních rizik.
Investoři potřebují odpovědi, nikoli další marketingová ujištění
Držitelé dluhopisů by měli dostat především aktuální informace o schopnosti emitenta splácet, skutečné hodnotě zajištění a postavení jednotlivých ručitelů.
U zářijové exekuce by mělo být vysvětleno, jaký majetek společnosti ENREDA byl postižen a zda tato skutečnost ovlivňuje práva držitelů dluhopisů.
V případě společností Lion Mobile a Czechia Electronics je potřeba objasnit vlastnictví, ocenění a případné převody ekonomicky hodnotných aktiv spojených s e-shopy.
A Dluhopisomat by měl vysvětlit, zda dosavadní rating A+ odpovídá aktuálnímu rizikovému profilu emise S-24 02.
Investory nakonec nezachrání ratingová známka ani vysoký slibovaný úrok. Rozhodující bude, zda existuje dostatek skutečně dostupného a vymahatelného majetku k úhradě jejich pohledávek.
Právě odpověď na tuto otázku bude pro další vývoj celé kauzy zásadní.
Redakční poznámka
Článek vychází z veřejně dostupných informací ke dni 16. října 2026. Údaje o exekučním řízení ze září 2026 a smlouvách týkajících se domén jsou převzaty z označených publikovaných zdrojů; aktuální stav řízení a úplné znění všech podkladových listin nebylo nezávisle ověřeno.